Strategi Gabungkan Akun Bank & Crypto Biar Aset Tetap Aman dan Makin Maksimal!
Lo udah profit dari crypto? Bagus. Tapi udah tau belum gimana caranya narik duit itu ke rekening bank tanpa bikin lo deg-degan? Bukan soal takut harga turun. Tapi takut kena masalah pajak, atau malah dituduh macem-macem karena aliran dana yang nggak jelas.
Di 2026, main crypto tanpa mikirin bank itu ibarat bangun benteng tanpa pintu keluar. Lo aman di dalam, tapi nggak bisa ke mana-mana. Sebaliknya, cuma ngandelin bank tanpa eksposur crypto berarti lo nggak maksimalin peluang. Strategi gabungkan akun bank & crypto bukan soal pilih salah satu. Ini soal bikin keduanya kerja bareng—bank sebagai benteng keamanan dan kepastian hukum, crypto sebagai mesin pertumbuhan.
Tapi ada syaratnya. Lo harus paham lanskap barunya. Karena aturan main di Indonesia udah berubah cukup signifikan, dan ignoran bukan lagi strategi yang bisa lo pakai.
Bank Bukan Musuh. Dia Jangkar Lo.
Banyak crypto enthusiast yang ngeliat bank sebagai simbol sistem lama yang mau digulingkan. Itu romantis, tapi nggak praktis. Di 2026, bank punya peran yang makin jelas dalam ekosistem digital: sebagai titik konversi yang teregulasi dan terlacak.
Coba pikirkan. Kalau semua aset lo ada di exchange crypto, dan exchange itu kenapa-kenapa—entah kena hack, likuidasi, atau masalah regulasi—lo bisa kehilangan akses dalam hitungan detik. Tapi kalau lo udah narik sebagian profit ke rekening bank, itu duit lo yang udah aman. Udah lepas dari volatilitas. Udah nggak bisa hilang karena bug smart contract.
Dan yang lebih penting: bank ngasih lo jejak transaksi yang sah. Ketika lo beli rumah, ngajuin kredit, atau butuh verifikasi penghasilan, rekening bank lo adalah bukti yang diterima semua institusi. Riwayat trading di exchange? Belum tentu.
Aturan Baru yang Wajib Lo Tahu Sebelum Narik Duit
Ini bagian yang sering dilewatin. Dan ini juga yang sering bikin orang kena masalah.
Pertama, exchanger sekarang wajib lapor ke DJP. Menteri Keuangan udah nerbitin PMK 108/2025 yang mewajibkan Penyedia Jasa Aset Kripto (PJAK) buat laporin data pengguna dan transaksi ke Direktorat Jenderal Pajak . Data yang dilaporin mencakup identitas lengkap, NPWP, nilai pasar aset, dan saldo fiat di akun lo. Bahkan kalau lo nggak ada transaksi relevan setahun penuh, exchanger tetap wajib lapor nihil . Artinya: diam-diam bukan pilihan. DJP bakal punya data lo.
Kedua, pajaknya udah jelas. Untuk transaksi jual aset kripto, PPh final dikenain 0,21% kalau lo trading di exchange dalam negeri, dan 1% kalau di platform luar negeri . PPN nggak lagi dipungut karena aset kripto dipersamakan dengan surat berharga . Tapi ingat: pajak final bukan berarti kewajiban lapor selesai. Aset kripto lo tetap wajib dicantumkan di SPT Tahunan sebagai bagian dari harta . Kalau lo skip ini, selisih antara harta yang dilaporin dan yang nggak bisa memicu klarifikasi dari otoritas pajak.
Ketiga, OJK sekarang yang ngatur. Sejak Januari 2026, pengawasan aset kripto resmi pindah dari Bappebti ke OJK . Ini bukan sekadar perubahan administratif. OJK punya kewenangan buat membekukan atau memblokir transaksi yang melanggar hukum, termasuk yang dilakukan pihak asing yang menargetkan warga Indonesia . Dan ada sanksi pidana baru: siapa pun yang jalanin bisnis sebagai LJK Aset Kripto tanpa izin OJK bisa kena 10 tahun penjara dan/atau denda Rp 50 miliar .
Kabar baiknya? OJK juga ngasih kerangka yang lebih jelas. Kategori baru “Lembaga Jasa Keuangan Aset Kripto” bikin exchange yang berizin punya status formal yang setara dengan institusi keuangan lain . Ini bagus buat lo yang mau main aman.
Tiga Skenario Nyata: Gimana Gabungin Bank dan Crypto dengan Aman
Skenario 1: Trader yang Mau Take Profit Bertahap.
Lo punya portofolio crypto yang udah naik signifikan. Tapi lo nggak mau jual semua sekaligus karena masih bullish. Solusinya: tarik profit secara berkala ke bank, sisain modal dan sebagian posisi.
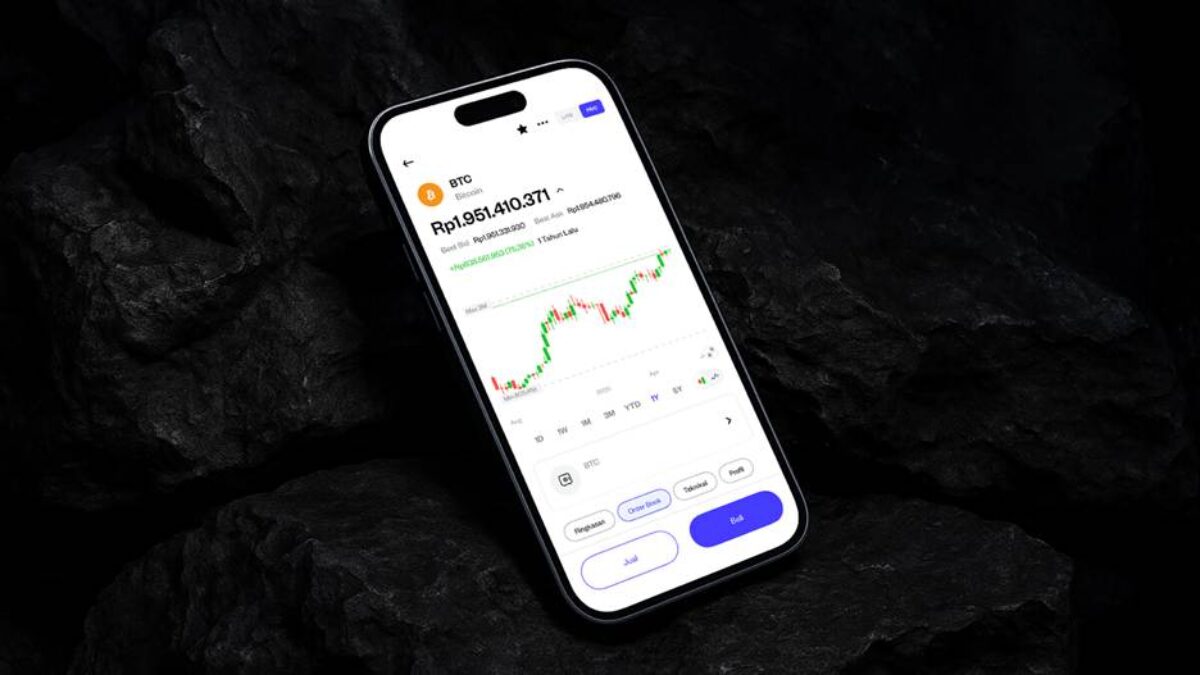
Caranya: jual sebagian aset di exchange lokal berizin kayak Tokocrypto atau platform lain yang terdaftar di OJK. Konversi ke IDR. Tarik ke rekening bank atas nama lo sendiri. Prosesnya bisa kurang dari 5 menit sampai maksimal 1×24 jam kerja, tergantung waktu pengajuan . Biaya penarikan di Tokocrypto misalnya Rp 10.000 per transaksi, dengan minimal penarikan Rp 100.000 .
Kunci keamanannya: pastikan nama rekening bank sama persis dengan nama akun exchange. Kalau beda, penarikan bisa ditolak atau ditahan karena alasan kepatuhan .
Skenario 2: Investor Jangka Panjang yang Mau Diversifikasi.
Lo percaya crypto jangka panjang, tapi nggak mau semua kekayaan lo terpapar volatilitas. Strategi: alokasikan persentase tetap ke bank, sisanya biarin di crypto.
Misalnya, setiap kali portofolio crypto lo naik 50%, lo tarik 20% profitnya ke rekening bank. Duit itu masuk ke deposito, reksadana pasar uang, atau instrumen bank lain yang ngasih return stabil. Ini bukan cuma soal ngamanin duit. Ini soal bikin bank jadi buffer yang bisa lo pakai kalau ada kebutuhan mendesak tanpa harus jual crypto di harga yang nggak menguntungkan.
Skenario 3: Pebisnis yang Terima Pembayaran Crypto.
Lo jalanin bisnis online dan ada klien yang bayar pakai crypto. Di 2026, ini makin umum. Tapi lo nggak bisa langsung pakai crypto buat bayar supplier atau gaji karyawan.
Solusinya: konversi ke IDR secepatnya, masukin ke rekening bisnis. Jangan tahan crypto di wallet pribadi terlalu lama. Kenapa? Karena fluktuasi harga bisa bikin nilai pembayaran lo berubah drastis dalam hitungan jam. Selain itu, dari sisi pembukuan dan pajak, transaksi dalam IDR jauh lebih rapi dan mudah diaudit.
Tapi ingat: PMK 108/2025 mewajibkan pelaporan transaksi pembayaran ritel pakai crypto yang nilainya melebihi USD 50.000 . Kalau bisnis lo skalanya udah segitu, pastiin pembukuannya rapi dari awal.
Kesalahan Umum yang Bikin Aset Lo Rawan
Kesalahan #1: Tarik ke rekening orang lain. Ini fatal. Selain melanggar ketentuan exchange, ini juga bisa bikin lo kesulitan kalau ada sengketa. Selalu tarik ke rekening atas nama sendiri. Kalau lo mau bantu keluarga, transfer dari rekening lo ke rekening mereka, bukan langsung dari exchange.
Kesalahan #2: Abaikan SPT. Banyak trader mikir, “Pajak final udah dipotong otomatis, beres lah.” Salah. Aset kripto lo adalah harta. Kalau nggak dilaporin di SPT, dan nilainya signifikan, lo berisiko kena klarifikasi. Partner Ideatax bilang jelas: “Pajak final bukan berarti selesai dari sisi pelaporan. Aset kripto tetap perlu dicantumkan di SPT Tahunan sebagai bagian dari harta” .
Kesalahan #3: Simpan semua di exchange. Exchange bukan bank. Exchange bisa bangkrut, kena hack, atau kesulitan likuiditas. Prinsip “not your keys, not your coins” masih relevan. Tapi buat profit yang udah lo realisasikan, prinsipnya beda: kalau udah di bank, itu duit lo yang beneran aman.
Kesalahan #4: Percaya platform yang nggak jelas. Kasus penipuan trading saham-kripto di Jawa Timur yang lagi ditangani polisi melibatkan transaksi Rp 3,19 triliun di 77 rekening, dengan kerugian korban sementara Rp 12,9 miliar . Modusnya klasik: janji keuntungan 30-200%, grup WhatsApp, platform palsu. Korban baru sadar pas mau tarik duit dan nggak bisa. Pastiin lo cuma pakai exchange yang terdaftar di OJK. Kalau platformnya nggak jelas, jangan.
Tips Praktis: Bangun Benteng Gabungan Lo
Pisahkan “hot wallet” dan “cold storage” untuk crypto, dan rekening terpisah untuk bank. Rekening bank utama lo buat kebutuhan sehari-hari. Buka rekening terpisah khusus buat hasil penarikan crypto. Ini bikin lo gampang ngelacak profit, gampang ngitung pajak, dan nggak kecampur sama pengeluaran harian.
Manfaatin fitur laporan pajak dari exchange. Tokocrypto, misalnya, punya fitur ringkasan pajak tahunan yang bisa lo pakai buat nyiapin SPT . Ini ngurangin risiko lo salah hitung atau lupa nyantumin aset.
Jangan tarik pas tengah malam atau akhir pekan. Penarikan di luar jam kerja bank bisa lebih lama diproses karena ngikutin jadwal kliring . Kalau lo butuh duit cepat, ajukan di hari kerja pagi.
Dokumentasiin semua. Screenshot bukti penarikan, simpen bukti potong pajak, catat tanggal dan nominal. Kalau nanti ada pertanyaan dari bank atau DJP, lo punya jawaban yang jelas.
Penutup: Gabungin, Bukan Pilih Salah Satu
Strategi gabungkan akun bank & crypto di 2026 bukan soal jadi “orang bank” atau “orang crypto”. Ini soal ngerti bahwa dua dunia ini udah makin nyambung. Bank ngasih lo keamanan, kepastian hukum, dan akses ke sistem keuangan formal. Crypto ngasih lo pertumbuhan dan kebebasan. Yang pinter adalah yang bisa pindahin nilai dari satu sisi ke sisi lain dengan lancar, aman, dan sesuai aturan.
Aturan mainnya udah jelas sekarang. Exchange wajib lapor, pajak udah ada tarifnya, OJK udah pegang kendali. Lo tinggal pilih: mau terus main kucing-kucingan yang ujung-ujungnya bikin lo cemas, atau mulai bangun sistem yang transparan dan bikin lo tenang. Aset lo aman, profit lo maksimal, dan lo bisa tidur nyenyak. Pilihan itu ada di tangan lo.